Langkah Perumahan Belanjawan 2027: Perkara yang Perlu Disemak oleh Pembeli Bekerja Sendiri
Bernama melaporkan peruntukan jaminan kredit perumahan RM20 bilion di bawah SJKP. Pembeli rumah pertama yang bekerja sendiri perlu menunggu syarat yang disahkan dan menyemak keseluruhan keputusan pembelian rumah.
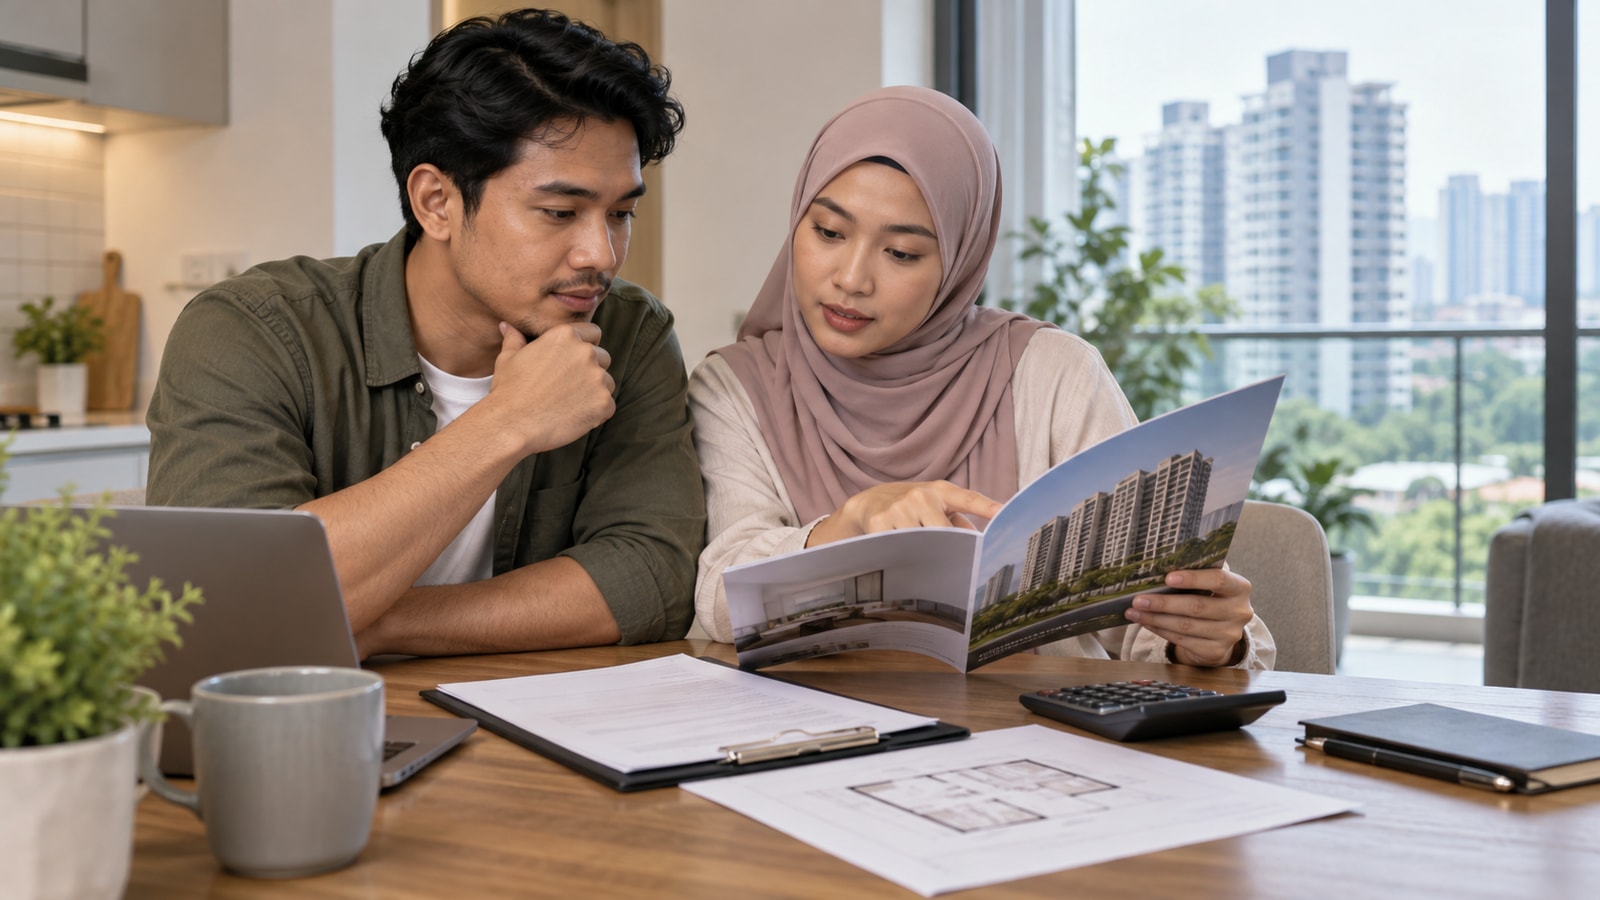
Pengumuman tentang sokongan perumahan boleh menjadi berita yang berguna bagi orang yang pendapatannya tidak bergantung pada slip gaji bulanan yang tetap. Namun, pengumuman itu sendiri bukan urusan pembiayaan yang telah lengkap atau bukti bahawa hartanah tertentu mampu dibeli.
Pada 10 Oktober 2026, Bernama melaporkan bahawa pihak berkepentingan menyambut baik langkah perumahan Belanjawan 2027 dan membincangkan peruntukan jaminan kredit perumahan RM20 bilion di bawah Syarikat Jaminan Kredit Perumahan (SJKP). Laporan itu menyatakan peruntukan tersebut boleh membantu menangani halangan akses bagi orang yang berpendapatan tidak tetap atau tidak mempunyai bukti pendapatan konvensional. Laporan yang sama juga merekodkan seruan untuk kriteria kelayakan yang jelas, prosedur telus dan perlindungan pembeli yang wajar.
Bagi pembeli rumah pertama yang bekerja sendiri, langkah praktikalnya ialah menggunakan pengumuman ini untuk menyediakan soalan, bukan untuk tergesa-gesa membuat tempahan atau komitmen hartanah.
Bezakan langkah yang diumumkan dengan kelulusan individu
Peruntukan dan program jaminan tidak sama dengan kelulusan peribadi. Sumber itu tidak mengesahkan kelayakan pembeli, penilaian pemberi pembiayaan, kesesuaian hartanah, jumlah pembiayaan, kadar, jadual bayaran balik atau tarikh pelepasan.
Sebelum bergantung pada sesuatu langkah, semak butiran program rasmi dan syarat penyedia yang khusus. Tanyakan bukti pendapatan, rekod perniagaan, dokumen hartanah, fi dan tempoh yang terpakai. Simpan jawapan secara bertulis jika boleh, terutama apabila ia mempengaruhi keputusan tempahan, deposit atau jual beli.
Semak keseluruhan pembelian, bukan hanya akses kepada pembiayaan
Laporan Bernama turut mengetengahkan kemampuan, syarat kontrak yang jelas, pendedahan dan perlindungan pembeli. Semakan ini penting sama ada pembeli menerima gaji tetap atau bekerja sendiri.
Pastikan keputusan dibuat berdasarkan fakta yang boleh disahkan:
- Corak pendapatan: Semak pendapatan perniagaan atau kerja bebas yang benar-benar diterima, termasuk pada bulan yang lebih perlahan.
- Kos awal dan kos berterusan: Senaraikan kos pembelian serta pemilikan yang telah disahkan, tanpa mengandaikan pelepasan atau pengecualian akan terpakai.
- Hartanah dan kontrak: Baca dokumen, pendedahan dan syarat sebelum membuat komitmen; dapatkan nasihat bebas yang sesuai jika perlu.
- Ketahanan aliran tunai: Pertimbangkan sama ada isi rumah masih boleh memenuhi komitmennya jika kutipan perniagaan diterima lewat daripada jangkaan.
Ini ialah semakan perancangan umum daripada Ing Heng, bukan nasihat undang-undang, kewangan atau hartanah.
Asingkan keputusan aset perniagaan
Seseorang yang menjalankan perniagaan mungkin mempertimbangkan pembelian rumah dan pembelian peralatan atau kenderaan komersial pada masa yang sama. Kedua-duanya ialah komitmen berasingan dengan bukti yang berasingan. Jangan anggap langkah perumahan yang diumumkan sebagai bukti bahawa aset perniagaan mampu dimiliki atau telah dibiayai.
Jika kerja yang disahkan memerlukan aset, anda boleh meneroka pembiayaan peralatan bersama Ing Heng. Bawa sebut harga pembekal, skop kerja, pelan penghantaran dan masa bayaran yang realistik supaya perbincangan bermula dengan penggunaan perniagaan sebenar aset tersebut.
Tunggu butiran yang disahkan sebelum bertindak
Langkah Belanjawan boleh berkembang melalui pengumuman program rasmi dan penyedia. Sehingga peraturan serta syarat yang berkaitan disahkan, elakkan membuat komitmen hartanah atau perniagaan berdasarkan tajuk berita sahaja. Pembeli yang berhati-hati boleh menyediakan dokumen dan membandingkan pilihan sekarang, sambil mengekalkan keputusan akhir berdasarkan syarat yang benar-benar tersedia.
Sumber: Bernama, “Budget 2027 Housing Measures Welcomed, But Affordability, Fairness Remain Concerns”, diterbitkan pada 10 Oktober 2026. Semakan praktikal ini ialah tafsiran umum Ing Heng. Ia tidak mengesahkan kelayakan, kelulusan, jaminan, hasil hartanah atau hasil pembiayaan. Imej tersebut ialah ilustrasi editorial terjana.
Soalan Yang Selalu Ditanya Pemilik Perniagaan
Apakah peruntukan jaminan perumahan yang dilaporkan Bernama di bawah Belanjawan 2027?
Bernama melaporkan bahawa pihak berkepentingan membincangkan peruntukan jaminan kredit perumahan RM20 bilion di bawah Syarikat Jaminan Kredit Perumahan, atau SJKP, berkaitan langkah perumahan Belanjawan 2027.
Adakah peruntukan yang dilaporkan itu mengesahkan setiap pembeli bekerja sendiri boleh mendapat pembiayaan perumahan?
Tidak. Peruntukan yang diumumkan tidak dengan sendirinya mengesahkan kelayakan, kelulusan, syarat produk, dokumen, masa atau hasil bagi seseorang pembeli. Pembeli perlu menunggu dan menyemak peraturan rasmi serta syarat pemberi pembiayaan yang berkenaan.
Apakah yang patut disemak oleh pembeli rumah pertama selain akses kepada pembiayaan?
Pembeli patut menilai hartanah, jumlah kos awal dan kos berterusan, syarat kontrak, pendedahan yang diperlukan, kemampuan dan sama ada pembelian itu sesuai dengan pelan aliran tunai isi rumah serta perniagaan yang realistik.
Berita Berkaitan
Berita Ekonomi Malaysia
Jerebu Boleh Ganggu Kerja Kilang. Anggap Seruan Bajet Sebagai Isyarat, Bukan Penyelesaian
Berita Ekonomi Malaysia
Kilang Baharu di Pulau Pinang Boleh Menandakan Kapasiti. Ia Belum Menjadi Pesanan Anda
Berita Ekonomi Malaysia
